シンガポールでのビジネス
シンガポールは、コモンローの法体系、一律17%の法人税率、資本的性質を有する利得への非課税、そしてアジア全域に奉仕する港湾と金融市場を兼ね備えています。本ページでは、企業、投資家、ご家族がシンガポールでビジネスを行う前に知っておくべきことを順を追って整理し、各テーマの記事へとご案内します。別段の日付を記載した箇所を除き、2026年11月4日時点の法状況に基づいています。
なぜシンガポールか
シンガポール法は英国法から発展しました。英国法は、1826年11月27日の第二司法憲章(Second Charter of Justice)によって海峡植民地にもたらされたものです。契約書、会社書類、裁判所への提出書類は英語で作成され、他のコモンロー法域で研鑽を積んだ法律家であれば、その概念をすぐに理解できます。その背景は英国法の継受とコモンロー、エクイティと英国法の継受で解説しています。あらゆる国の船に港を開くことは、1819年の港の創設理念でした(自由港の原則)。
その規模は数字に表れています。2025年の名目GDPは7,895億シンガポールドルに達し、実質成長率は5.0%でした。人口は2026年6月時点で621万人です。運用資産残高は2025年末に6.7兆シンガポールドルに達し、その76%がシンガポール国外から集められたものです。2025年4月のBIS調査では、シンガポールは英国、米国に次ぐ世界第3位の外国為替センターでした。2026年9月16日公表の国際金融センター指数(Global Financial Centres Index)では、117都市中、ニューヨーク、ロンドン、香港に次ぐ第4位です。港湾は2025年に過去最高の4,466万TEUを取り扱いました。
シンガポールでは29の自由貿易協定(FTA)が実施されており(エネルギー・通商産業省、2026年8月)、その中にはRCEP、CPTPPのほか、中国、インド、EU、EFTA諸国、英国との協定が含まれます。内国歳入庁(IRAS)は、二重課税防止条約および関連協定のネットワークが約100の法域に及ぶと説明していますが、この数字には限定的な協定や情報交換取決めも含まれています。香港および米国とは船舶・航空機に関する限定的な協定しかないため、これらのルートでは包括的な条約による救済を受けることはできません。
会社の設立
一般的な事業体は、会社法(Companies Act 1967)に基づく株式有限責任の非公開会社(Private Limited Company、Pte. Ltd.)で、会計企業規制庁(Accounting and Corporate Regulatory Authority、ACRA)に登録します。株主1名、取締役1名、資本金1シンガポールドルで設立できます。会社は、設立時からシンガポール国内に登記上の事務所を置き、設立日から登録対象支配者名簿(register of registrable controllers)を備え、変更があれば7日以内に更新しなければなりません。免除対象でない限り、設立後3か月以内に監査人を選任する必要があります。
会社秘書役は、主たる住所または唯一の住所をシンガポールに有する自然人でなければならず、登録後6か月以内に選任する必要があります。単独の取締役が秘書役を兼ねることはできません(第171条)。業として法人サービスを提供する者は、2025年6月9日に施行された法人設立支援業者法(Corporate Service Providers Act 2024)に基づきACRAに登録しなければなりません。保証有限責任会社、有限責任パートナーシップ、登録外国会社などのその他の形態は、選択肢と登録簿、株式有限責任の非公開会社、形態の選び方で比較しています。どの形態が皆様の計画に適しているかについての助言はシンガポール法の問題であり、Dr. Alexander Ressos(アレクサンダー・レソス博士)が手配いたします。
居住取締役
会社法第145条は、シンガポールに通常居住する取締役を少なくとも1名置くことを求めています。取締役は18歳以上でなければならず、単独の取締役が唯一の株主を兼ねることもできます。デジタルアセットに関する書籍の用語によれば、通常居住者には、国民、永住者、そして国内に居住用住所を有する就労パス、EntrePassまたはONE Passの保有者が含まれ、短期訪問パスで滞在する外国人は該当しません。シンガポールに移住しない創業者は、居住取締役を確保する必要があります。法人設立支援業者法の下では、業としてノミニー取締役を提供できるのは登録を受けた事業者に限られ、その事業者はノミニーが適格かつ適正(fit and proper)であることを確認しなければなりません。皆様の場合にこのポストをどう埋めるかについては、レソス博士にご相談ください。
銀行取引とオンボーディング
シンガポール金融管理局(Monetary Authority of Singapore、MAS)の名簿(2026年11月4日閲覧)には、地場銀行6行、適格フルバンク10行、フルバンク20行、ホールセールバンク96行、マーチャントバンク21行のライセンスと、駐在員事務所27か所が掲載されています。これらはライセンスの件数であり、一つの銀行が複数のライセンスを保有することがあります。銀行は、新規顧客の実質的所有者を確認し、取引関係の目的を把握し、リスクに応じて強化された措置を講じなければなりません。
押収資産が30億シンガポールドルを超えた2023年8月のマネーロンダリング事件は、プライベートバンク、法人設立支援業者、ファミリーオフィスのいずれに対しても、こうした確認をいっそう厳しいものにしました(一つの事件に独立した章を割く理由)。最も慎重な対応を受けるのはデジタルアセット事業です。シンガポールでの口座開設、銀行が継続的に確認したいこと、バンカビリティとオンボーディングをお読みください。明確なストラクチャー図と資金源を裏付ける書類を用意しておけば、銀行からの度重なる質問を避けることができます。口座取引に関するシンガポール法上のご質問は、レソス博士にお寄せください。
就労パス
就労パスには、適格給与に加え、第2段階としてCOMPASSで40ポイントを得ることが求められます。2026年末までの適格給与は年齢に応じて月額5,600~10,700シンガポールドル、金融サービス分野では6,200~11,800シンガポールドルです。2027年1月1日以降の新規申請では、6,000~11,500シンガポールドルに、金融サービス分野では6,600~12,700シンガポールドルに引き上げられます。2028年1月1日以降に期限が到来する更新にも新基準が適用されます(人材開発省、2026年11月3日付ページ)。2027年1月1日からは、S Passには月額3,600シンガポールドル、金融サービス分野では4,000シンガポールドルが必要です。
EntrePassには最低給与要件がありません。保有者が30%以上を保有する株式有限責任非公開会社であって、ベンチャーキャピタルの支援を受けているか革新的なテクノロジーに基づいており、さらに10万シンガポールドルの資金調達ラウンドなどの追加基準を満たすことが求められます。ONE Passは、12か月間にわたる固定給月額30,000シンガポールドル、または卓越した実績を要件としています。Tech.Passは、2027年1月28日にONE Pass(AI and Tech)に置き換えられます。グローバル投資家プログラム(Global Investor Programme)は、1,000万シンガポールドルの事業投資、承認ファンドへの2,500万シンガポールドルの投資、または運用資産2億シンガポールドルのシングル・ファミリーオフィスを通じて、永住権取得のルートを提供しています。パス制度、シンガポールへの移住、居住と移住をご覧ください。パス申請に関するシンガポール法上の助言は、レソス博士が手配いたします。
税務
法人所得税は、内国法人・外国法人を問わず一律17%です。新設会社は、最初の3賦課年度についてスタートアップ免税を申請でき、最初の10万シンガポールドルの75%、次の10万シンガポールドルの50%が免除されます。ただし投資持株会社と不動産開発会社は対象外です。それ以外の会社には部分免税があり、最初の1万シンガポールドルの75%、次の19万シンガポールドルの50%が免除されます。2026賦課年度には、2,000シンガポールドルの現金給付とあわせて50%の税額還付があり、両者の合計の上限は4万シンガポールドルです。
シンガポールは資本的性質を有する利得には課税しません。営業上の利得は引き続き課税対象であり、所得税法(Income Tax Act 1947)第10L条は、事業体が経済的実体を欠く場合または資産が外国の知的財産である場合に、シンガポールで受領した外国資産の譲渡益に課税します。第13W条は、24か月間保有された20%の持分についてセーフハーバーを設けています。シンガポール居住法人からの配当は受領者の段階で非課税であり、源泉徴収税も課されません。利子には15%、ロイヤルティには10%の源泉徴収税が課されますが、条約による軽減の対象となります。外国配当、支店利益および役務所得は、第13条第8項の要件を満たせば免税となる場合があります。GSTは2024年1月1日から9%です。売上高7億5,000万ユーロ以上のグループは、2025年1月1日以降に開始する事業年度について、15%までの上乗せ税(トップアップ税)を納付します。
居住者である個人には累進税率が適用され、100万シンガポールドル超の部分の最高税率は24%です。非居住者である従業員は、一律15%と居住者税率のいずれか高い方で課税され、非居住者の取締役報酬には24%が課されます。遺産税は、2008年2月15日以降の死亡について廃止されました。課税とその属地主義の論理、非課税の原則とその三つの限定、第10L条をお読みください。個別案件におけるシンガポールの税務上のご質問は、レソス博士にお寄せください。
ファミリーオフィスと信託
2025年末時点で、2,000を超えるシングル・ファミリーオフィスが第13O条または第13U条に基づくファンド優遇税制の適用を受けていました。MASは適用を受けた者のみを集計しているため、ファミリーオフィスの総数は分かっていません。2026年8月1日以降の新規認定(2026年7月31日付MAS通達)では、第13O条および第13OA条のファンドに、指定投資2,000万シンガポールドルと、うち1名を一族外の者とする2名の適格投資専門家が求められます。第13U条のファンドには、5,000万シンガポールドルと3名の専門家が必要です。国内での事業支出は年間20万シンガポールドルから始まり、資産規模に応じて増加します。また、ファンドは資産の10%または1,000万シンガポールドルのいずれか低い方を、適格な投資対象に振り向けなければなりません。2026年6月15日からは、包括的適用除外(class exemption)によりシングル・ファミリーオフィスはライセンス取得が不要となっています。承認は要しませんが、14日以内にMASへの届出が必要で、既存のオフィスには2027年6月15日までの猶予があります。
書籍の各章は2026年6月30日時点の法状況を述べ、このモデルを解説しています。シンガポールのファミリーオフィス・モデルと優遇税制の要件をご覧ください。シンガポール法に基づく信託は受託者法(Trustees Act)に依拠しており、信託業を営むには信託会社法(Trust Companies Act 2005)に基づくライセンスが必要です。ただし銀行とプライベート・トラスト・カンパニーには適用除外があります(信託会社法(Trust Companies Act 2005))。ご家族のシンガポール法上のご質問はレソス博士にお寄せください。博士はスイス、英国、香港またはドイツ側の調整も行います。
ファンドとVCC
2020年1月14日に施行された可変資本会社法(Variable Capital Companies Act 2018)は、単独で、またはサブファンドを擁するアンブレラとして利用できる会社型のファンド・ビークルを創設しました。2025年末時点で、可変資本会社(Variable Capital Company、VCC)は1,406社、サブファンドは3,443本、ライセンスを受けたファンド運用会社は1,320社でした。運用者は、証券先物法(Securities and Futures Act 2001、SFA)に基づくファンド運用のための資本市場サービスライセンス(CMSライセンス)を、リテール運用者として、または適格投資家・機関投資家向け運用者として取得する必要があります。かつての登録運用者制度は廃止されました。シングル・ファミリーオフィスのファンド以外のファンドについては、MASが年間の最低資産要件を2025年1月1日に遡って撤廃しました。可変資本会社、三つの制度、シンガポールの可変資本会社をご覧ください。シンガポール法に基づくファンド・ストラクチャリングの助言は、レソス博士が手配いたします。
紛争解決
仲裁は、UNCITRALモデル法とニューヨーク条約を国内法化した国際仲裁法(International Arbitration Act 1994)によって規律されています。2025年1月1日以降に開始される仲裁には、シンガポール国際仲裁センター(SIAC)規則の第7版が適用されます。2015年に高等法院一般部の一部門として設立されたシンガポール国際商事裁判所(SICC)は、国際商事紛争を審理します。2021年裁判所規則(Rules of Court 2021)は2022年4月1日から適用され、倒産・再建・解散法(Insolvency, Restructuring and Dissolution Act 2018)の主要規定は2020年7月30日から適用されています。
調停に関するシンガポール条約は2020年9月12日に発効し、管轄合意に関するハーグ条約はシンガポールについて2016年10月1日に発効しました。2023年3月1日以降、英連邦諸国の外国判決は外国判決相互執行法(Reciprocal Enforcement of Foreign Judgments Act 1959)の対象となっています。スイスのように官報で指定されていない国の判決は、コモンロー上の訴訟によって執行しなければなりません。法廷地の選択、法的枠組み、判決の承認と執行、訴訟と仲裁をお読みください。シンガポールの裁判所における紛争、またはシンガポール法に基づく紛争については、レソス博士にご相談ください。
コンプライアンスとデジタルアセット
マネーロンダリングおよびテロ資金供与対策の制度は、三つの法律によって支えられています。汚職・麻薬取引その他の重大犯罪(利益没収)法(Corruption, Drug Trafficking and Other Serious Crimes (Confiscation of Benefits) Act 1992)、テロリズム(資金供与防止)法(Terrorism (Suppression of Financing) Act 2002)、そしてMASが拘束力のある通達を発出する根拠となる各業法です。シンガポールは国際連合の制裁を実施しており、2022年3月にはロシアに対する独自の措置を追加しました。三つの法律と一つの規制当局とシンガポールの制裁へのアプローチをご覧ください。
デジタル・ペイメント・トークン(DPT)サービスには、決済サービス法(Payment Services Act 2019、PSA)に基づくライセンスが必要です。2025年6月30日以降、金融サービス・市場法(Financial Services and Markets Act 2022)第9部により、海外の顧客のみにサービスを提供する事業者にもライセンスが求められており、経過期間は設けられていません。ステーブルコインの枠組みは、2026年11月4日時点ではまだ法制化されていませんでした。改正案の意見募集は2026年10月16日まで行われ、今後、下位法令が制定される予定です。詳細はDigital Assets Law in Singapore and Switzerlandに記載しています。皆様の事業にライセンスが必要かどうかはシンガポール法の問題であり、レソス博士がご相談をお受けします。
資本市場
2026年9月30日時点で、シンガポール取引所(SGX)の上場数は604件(メインボード406件、カタリスト198件)で、時価総額は1兆1,848億シンガポールドルと報告されています。証券の募集には、適用除外に該当しない限り、原則としてMASに登録された目論見書が必要です(目論見書規制と適用除外)。シンガポール法に基づく募集や上場に関するご質問は、レソス博士にお寄せください。
ビジネスの舞台
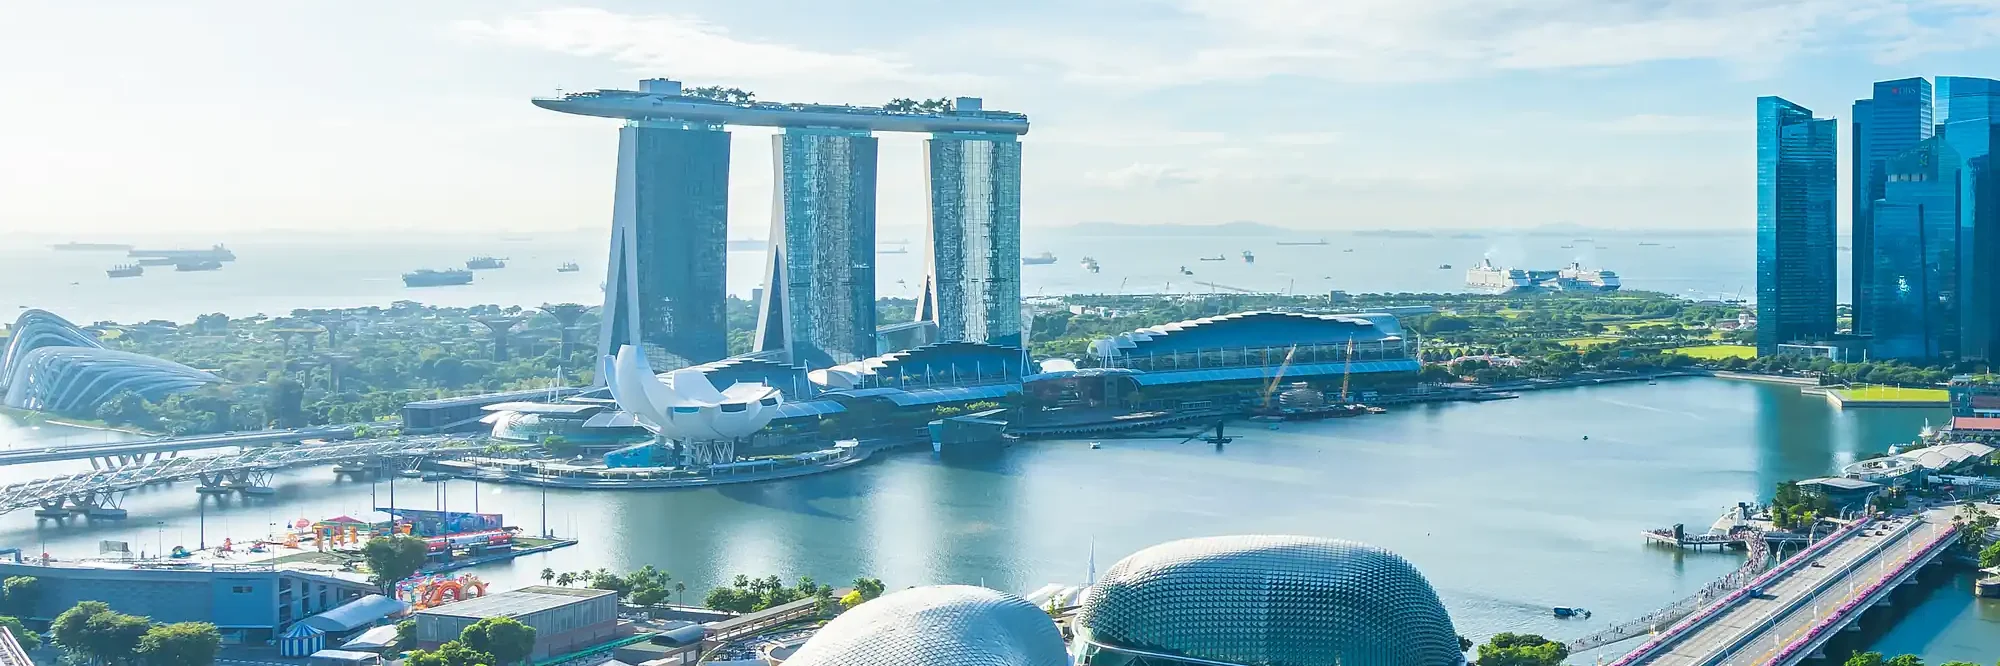
金融セクターはラッフルズ・プレイスとマリーナベイ周辺に集まっています。産業と新港はジュロンとトゥアスに、研究・テクノロジー企業はワン・ノース(one-north)にあります。国境の先については、ジョホール・シンガポール経済特区とバタム、ビンタン、カリムンをご覧ください。
本ページの発行者
SingaporeIQは、レソス博士が発行しています。レソス博士はKGP Legal LLCのオブ・カウンセルです。シンガポール法に関する助言はすべて、正式に認可を受けたシンガポールの弁護士(advocates and solicitors)の事務所であるKGP Legal LLC(ライセンス番号LSRA/LLC/2017/00023、10 Anson Road #03-27 International Plaza, Singapore 079903)を通じて提供されます。お問い合わせはすべて、レソス博士([email protected])宛てにお送りください。
SingaporeIQは情報サイトです。法的助言を提供するものではなく、閲覧によって依頼関係が生じることもありません。レソス博士は案件の国際的な側面を調整し、スイス法、英国法、香港法、ドイツ法について助言することができます。いずれの窓口もお問い合わせページでご案内しています。
銀行、ウェルスマネジメント、ファミリーオフィス
シンガポール · 起源
宗族、公司、信用:華人商業のモラル・エコノミー
シンガポール · 起源
儒教倫理と商業:論争の再検討
シンガポール · 起源
方言集団、同郷・同族団体と会館
シンガポール · 起源
公司と秘密結社:植民地国家の外にあった統治
シンガポール · 起源
信用(xinyong):担保としての評判
シンガポール · 起源
送金業者と僑批のネットワーク
シンガポール · 起源
海峡華人:2つの法的世界の架け橋
シンガポール · 起源
個人的信頼から制度的信頼へ
シンガポール · 起源
海峡のモラル・エコノミーとジュネーブとの比較
規制と監督
シンガポール · 起源
1824年の条約とイギリス領シンガポールの法的基盤
シンガポール · 起源
1824年の英蘭条約
シンガポール · 起源
1824年の友好同盟条約
シンガポール · 起源
海峡植民地と第二司法憲章
シンガポール · 起源
英国法の継受
シンガポール · 起源
土地、権原、財産の保障
シンガポール · 起源
今日の実務家にとっての実務上の帰結
シンガポール · 起源
法的基盤とジュネーブとの比較
シンガポール · 起源
1824年の諸条約と英領シンガポールの法的基盤:まとめ
デジタルアセット
シンガポール · シンガポール2035
暗号資産:決済サービス法からプロジェクト・ガーディアンまで
シンガポール · シンガポール2035
2019年決済サービス法
シンガポール · シンガポール2035
2022年の破綻とその規制上の帰結
シンガポール · シンガポール2035
金融サービス・市場法(FSMA)に基づくデジタルトークン・サービスプロバイダー
シンガポール · シンガポール2035
ステーブルコイン
シンガポール · シンガポール2035
プロジェクト・ガーディアンとトークン化
シンガポール · シンガポール2035
暗号資産:決済サービス法からProject Guardianまで:実務上の帰結
シンガポール · シンガポール2035
ジュネーブおよびチューリッヒとの比較
シンガポール · シンガポール2035
暗号資産:決済サービス法からProject Guardianまで:まとめ
AML、制裁、コンプライアンス
シンガポール · ウェルスマネジメント
信頼を揺るがした事件:1MDBと2023年のマネーロンダリング事件
シンガポール · ウェルスマネジメント
1MDBとシンガポールの銀行
シンガポール · ウェルスマネジメント
シンガポール金融管理局による監督上の措置
シンガポール · ウェルスマネジメント
2023年のマネーロンダリング事件
シンガポール · ウェルスマネジメント
オンボーディングと資産の源泉確認への教訓
シンガポール · ウェルスマネジメント
規制目的としての評判
シンガポール · ウェルスマネジメント
信頼を揺るがした事件:1MDBと2023年のマネーロンダリング事件:ジュネーブとの比較
シンガポール · ウェルスマネジメント
信頼を揺るがした事件:1MDBと2023年のマネーロンダリング事件:要約
シンガポール · 貿易金融とリスク
マネーロンダリング対策:CDSA、MAS通達とFATF相互審査
税務と透明性
シンガポール · ウェルスマネジメント
外国の税務目的における銀行秘密の終焉
シンガポール · ウェルスマネジメント
2009年のOECD基準とシンガポールのコミットメント
シンガポール · ウェルスマネジメント
FATCAと政府間協定
シンガポール · ウェルスマネジメント
共通報告基準
シンガポール · ウェルスマネジメント
マネーロンダリングの前提犯罪としての租税犯罪
シンガポール · ウェルスマネジメント
既存資産と顧客の税務是正
シンガポール · ウェルスマネジメント
外国税務目的における銀行秘密の終焉:実務上の帰結
シンガポール · ウェルスマネジメント
外国税務目的における銀行秘密の終焉:ジュネーブとの比較
シンガポール · ウェルスマネジメント
外国税務目的における銀行秘密の終焉:まとめ
裁判所、仲裁、調停
シンガポール · 植民地経済
直轄植民地:1867年以降の統治、裁判所、商法
シンガポール · 植民地経済
1867年の植民地省への移管
シンガポール · 植民地経済
立法評議会と条例
シンガポール · 植民地経済
裁判所、枢密院、法曹
シンガポール · 植民地経済
会社法、倒産法、通貨
シンガポール · 植民地経済
関税なき歳入:自由港の財政構造
シンガポール · 植民地経済
今日の金融犯罪実務に生きる植民地時代の法典
シンガポール · 植民地経済
商業的資産としての法
シンガポール · 植民地経済
直轄植民地:1867年以降の統治、裁判所、商法(要約)
金融史
シンガポール · 起源
海峡の地:テマセク、シンガプーラとマレー世界の海上交易
シンガポール · 起源
交易の回廊としてのマラッカ海峡
シンガポール · 起源
14世紀のテマセクとシンガプーラ:考古学と年代記
シンガポール · 起源
マラッカ、ジョホール、リアウ諸島
シンガポール · 起源
海峡におけるポルトガル、オランダ、イギリスの覇権争い
シンガポール · 起源
植民地化以前の港が教える立地と信頼
シンガポール · 起源
海峡の地:テマセク、シンガプーラとマレー世界の海上交易(要約)
シンガポール · 起源
ラッフルズ、東インド会社と1819年の自由港
シンガポール · 起源